顶层设计重塑保险经营规范 以世界一流为标杆,规范经营保险代理业务
在金融业深化改革与对外开放不断深化的时代背景下,中国保险业正站在从规模扩张向高质量发展转型的关键路口。顶层设计作为行业发展的“指挥棒”与“压舱石”,亟需重新树立保险经营规范,推动国内保险机构与世界一流保险企业接轨。其中,经营保险代理业务作为保险产业链的重要环节,其规范化、专业化水平直接关系到行业形象、市场秩序与消费者权益。
一、顶层设计为何要“重新树立”经营规范
过去数十年,我国保险业取得了举世瞩目的增长,但在粗放式发展模式下,保险代理业务领域积累了不少问题:销售误导、违规承诺收益、代理人层级冗杂、 “拉人头”式增员、自保件互保件套利、手续费恶意竞争等乱象频发。这些问题不仅损害了保险消费者利益,也侵蚀了行业信誉,造成“保险不保险”的社会认知偏差。
顶层设计重新树立保险经营规范,意味着不再停留在“补丁式”监管,而是从公司治理、股权管理、绩效考核、薪酬激励、销售行为、信息披露等全链条进行系统性重塑。其核心目标是:让保险回归保障本源,让代理业务回归专业服务,让市场竞争回归以客户为中心。
二、与世界一流保险企业接轨的关键维度
世界一流保险企业普遍具备几大特征:以风险管理与保障服务为核心竞争力、拥有高素质专业化代理与顾问队伍、实施长期稳健的考核激励机制、高度重视合规文化与消费者保护、依托数字化提升运营效率与客户体验。我国保险业要在代理业务上与之接轨,至少应聚焦以下方面:
第一,从“人海战术”转向“精英制”。一流险企的代理人往往具备财务、法律、医疗等专业背景,并持续接受系统培训。国内应提高代理人准入门槛,建立分级分类认证,推动独立个人保险代理人制度落地,让真正专业的人做真正专业的服务。
第二,从“规模导向”转向“价值导向”。金字塔式组织架构易导致利益层层截留和短期行为。改革方向包括:削减冗余层级,优化基本法,提高直接佣金与长期服务津贴比例,引导代理人关注客户续保率、理赔满意度、保障充分度等质量指标。
第三,从“销售驱动”转向“服务驱动”。借鉴国际经验,构建覆盖需求分析、方案定制、投保服务、理赔协助、健康管理的全生命周期服务体系,让代理业务成为客户风险管理顾问,而非单纯的产品推销。
第四,从“监管套利”转向“合规创造价值”。顶层设计应统一监管标准,强化保险机构对代理渠道的主体责任,落实“双录”、信息公示、犹豫期回溯、佣金递延发放等机制,杜绝虚列费用、套取手续费等违规行为。对内建立合规一票否决,对外推动行业信用体系建设。
三、经营保险代理业务的具体规范路径
在顶层设计框架下,经营保险代理业务应沿着以下路径规范前行:
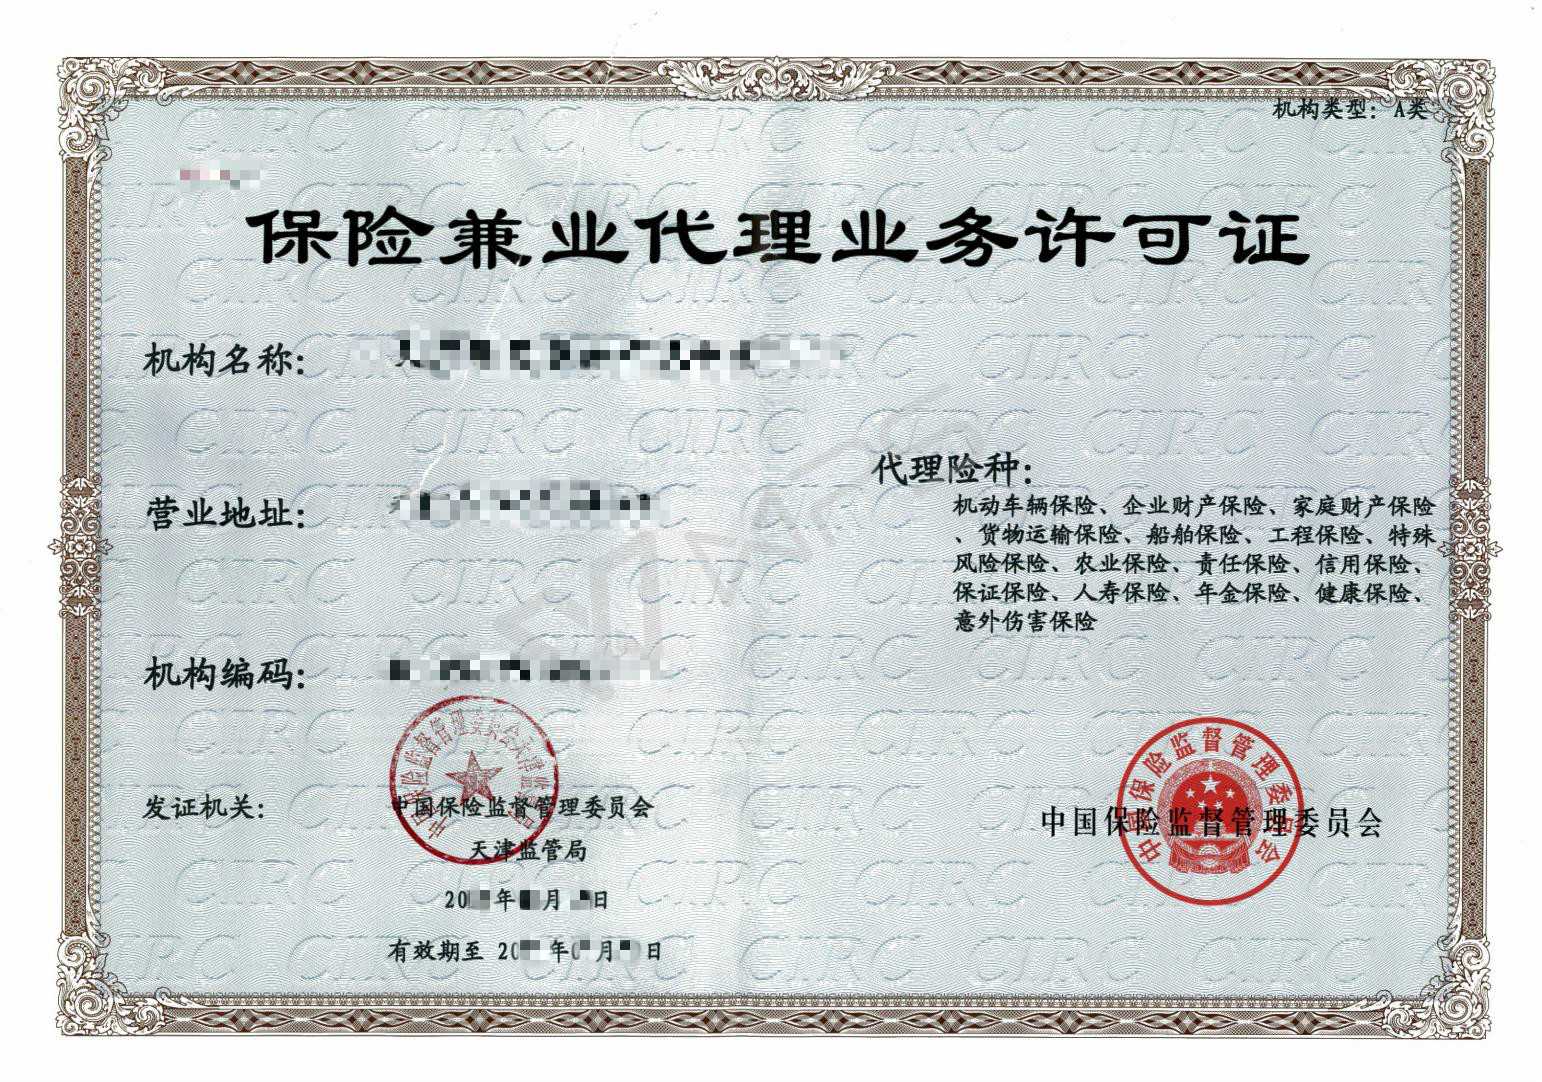
- 机构准入与持牌经营。严格执行保险代理业务许可证制度,杜绝无证展业、挂靠展业。对互联网平台、兼业代理、独立代理人等不同模式明确监管细则,确保权责对等。
- 人员管理全流程闭环。建立代理人执业登记、培训学时、诚信记录、退出禁入的全周期档案。对销售误导、欺骗投保人等行为实行“黑名单”与行业通报,抬高违规成本。
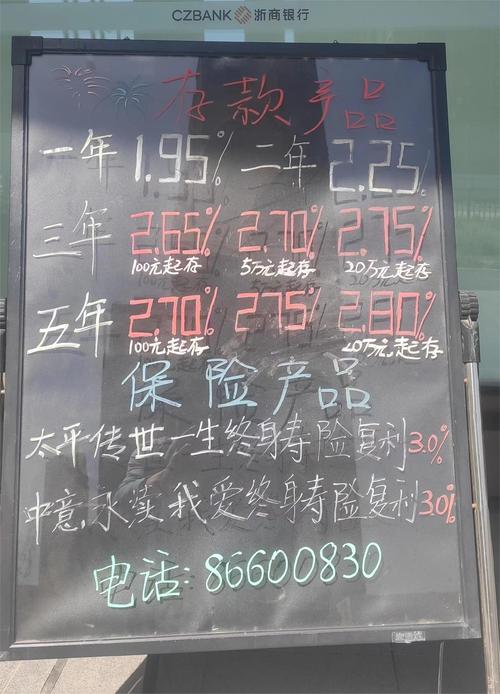
- 产品信息披露透明化。要求代理机构在销售前、中、后各阶段如实说明保障责任、免责条款、费用扣除、退保损失等关键信息,禁止使用“存款”“理财”“保本高收益”等误导性表述。
- 佣金与考核科学化。鼓励佣金结构从“首期集中”向“长期均衡”转变,设置至少三年的佣金递延与追索扣回机制。考核权重应向保单继续率、投诉率、退保率等倾斜,弱化开门红短期冲量。
- 科技赋能与数据治理。运用大数据、人工智能开展销售可回溯、风险预警、适当性匹配,严防代理业务中的数据滥用与隐私泄露。探索保险代理业务与健康、养老、汽车等场景的合规融合。
- 消费者保护与纠纷调解。设立独立的消保部门,畅通投诉渠道,推广在线纠纷调解与“保险+调解”模式。对代理渠道投诉居高不下的机构,实施监管约谈、业务限制等刚性约束。
四、
顶层设计重新树立保险经营规范,不是要束缚行业发展,而是要为保险代理业务清除“劣币驱逐良币”的土壤,让合规者受益、让专业者胜出。与世界一流保险企业接轨,不在于资产规模的简单对标,而在于经营理念、治理水平、人才素质与消费者信任的全面靠拢。经营保险代理业务,唯有敬畏规则、恪守诚信、精进专业,方能行稳致远,真正成为服务实体经济和社会民生的重要力量。
如若转载,请注明出处:http://www.cdyccx.com/product/49.html
更新时间:2026-10-01 19:58:43